Peut-on revendre un logement VEFA avant la livraison ?
Tout dépend du stade où vous en êtes.
- Vous n'avez signé que le contrat de réservation : il n'y a rien à revendre. La question est celle d'une rétractation ou d'une annulation, avec le sort du dépôt de garantie, traitée dans notre article annuler une réservation dans le neuf.
- Vous avez signé l'acte de vente : vous êtes propriétaire du terrain et des constructions au fur et à mesure du chantier. Vous pouvez transférer vos droits et vos obligations à un acquéreur par une cession du contrat de VEFA, signée chez le notaire.
Avant toute démarche, relisez votre acte : il peut contenir une clause sur la cession ou la substitution, prévoyant l'accord ou une simple information du promoteur. Le régime exact varie d'un contrat à l'autre et se vérifie avec le notaire et le promoteur.
Les étapes d'une cession de contrat de VEFA
1. Faire le point sur ce que vous avez payé
Rassemblez l'acte, l'échéancier et les appels de fonds déjà réglés. Le repreneur vous remboursera en principe ces sommes, plus ou moins une différence de prix négociée, puis réglera lui-même les appels restants jusqu'à la livraison.
2. Fixer un prix réaliste
Votre acquéreur compare votre lot avec les logements encore disponibles dans le même programme et dans les résidences voisines, souvent proposés avec des offres commerciales. Selon la FPI, l'offre de logements neufs en Île-de-France représentait 20,9 mois d'écoulement au 2e trimestre 2026 : dans ce contexte, une plus-value n'a rien d'acquis et le repreneur aura des points de comparaison.
3. Interroger le promoteur et le notaire
Le promoteur indique les formalités prévues par le contrat. Le notaire prépare l'acte de cession et chiffre la fiscalité de l'opération, droits payés par le repreneur compris.
4. Coordonner les financements
Votre banque est remboursée sur le prix de cession, tandis que le repreneur doit obtenir son propre prêt pour les appels de fonds restants. Les deux calendriers doivent être alignés avant la signature.
Avant de mettre votre lot en vente, demandez au notaire un chiffrage écrit de la cession : impôt, remboursement des prêts, complément de TVA éventuel. Comparez-le au coût d'une vente après livraison ; l'écart guide souvent la décision.
Plus-value : combien d'impôt si vous revendez sur plan ?
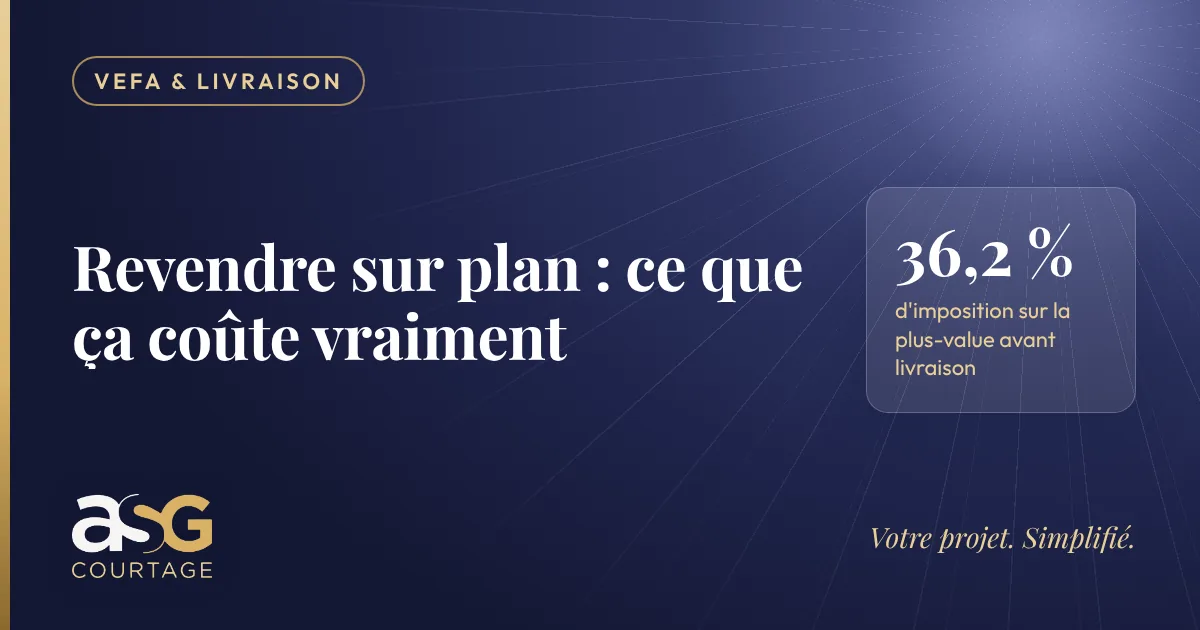
Avant la livraison, le logement n'a jamais été votre résidence principale : l'exonération qui s'applique à la vente de la résidence principale ne joue donc pas. La plus-value est imposée à 19 % d'impôt sur le revenu et 17,2 % de prélèvements sociaux, soit 36,2 %. Les abattements pour durée de détention n'interviennent pas sur une détention aussi courte.
Exemple : un logement acheté 300 000 € et cédé 315 000 € dégage une plus-value brute de 15 000 €. L'impôt atteint alors 2 850 € d'impôt sur le revenu et 2 580 € de prélèvements sociaux, soit 5 430 €. Ce calcul simplifié ne tient pas compte des frais qui peuvent s'ajouter au prix d'achat, ni de la surtaxe applicable aux plus-values de plus de 50 000 €. Le notaire établit le calcul exact et prélève l'impôt sur le prix.
Si vous cédez sans gain, ou à perte, il n'y a pas d'impôt sur la plus-value.
Prêt, PTZ, TVA à 5,5 % : ce qu'il faut rembourser
Le prêt principal et ses indemnités
Le capital débloqué est remboursé par anticipation sur le prix de cession. Les indemnités de remboursement anticipé sont plafonnées au plus faible de deux montants : six mois d'intérêts sur le capital remboursé, ou 3 % du capital restant dû. Pour 180 000 € débloqués à 3,40 %, cela donne au plus 3 060 €, contre 5 400 € pour la limite de 3 %. Elles ne sont pas dues lorsque la vente fait suite à une mutation professionnelle, au décès ou à une cessation forcée d'activité de l'emprunteur ou de son conjoint. Vérifiez aussi votre offre : certaines prévoient des conditions plus favorables.
Le prêt à taux zéro
En cas de vente, le capital restant dû du PTZ est remboursé en totalité, au plus tard lors de la vente. Si vous achetez un autre logement éligible, il peut être transféré, à condition que la banque l'accepte. Les cas de dispense souvent cités (mutation, divorce, chômage…) concernent la mise en location, pas la revente.
La TVA à 5,5 %
Un logement acheté avec la TVA à 5,5 % doit rester votre résidence principale. En cas de vente dans les 10 ans, un complément de TVA est dû, diminué d'un dixième par année de détention, sauf dispense (décès, mobilité professionnelle de plus de 70 km, chômage de plus d'un an, invalidité, divorce ou dissolution de PACS, mariage, PACS ou naissance). La façon dont ce complément s'applique à une cession avant livraison doit être confirmée par le notaire.
Votre projet. Simplifié.
Un seul interlocuteur de la réservation à la remise des clés, financement compris.
Le bilan d'une revente avant livraison
Avant de décider, additionnez ce que l'opération vous coûtera réellement.
| Poste | Récupérable ? | À vérifier |
|---|---|---|
| Frais de notaire de votre achat | Non | Montant figurant dans votre décompte |
| Intérêts intercalaires déjà payés | Non | Relevés de prêt |
| Frais de garantie du prêt | Parfois en partie | Conditions de la caution ou de l'hypothèque |
| Indemnités de remboursement anticipé | Non, sauf exonération | Offre de prêt |
| Impôt sur la plus-value | Non | Calcul du notaire |
| Complément de TVA (TVA 5,5 %) | Non, sauf dispense | Notaire |
| Décote consentie au repreneur | Non | Prix des lots comparables |
Le cumul atteint vite plusieurs milliers d'euros, même sans plus-value. C'est pourquoi les alternatives méritent d'être étudiées d'abord.
Les alternatives à la revente sur plan
- Attendre la livraison, puis vendre : un logement achevé et visitable se vend plus facilement qu'un contrat. La revente par un particulier relève en principe des droits de mutation habituels pour l'acheteur, ce qui pèse dans la négociation : à faire confirmer par le notaire.
- Garder et louer : possible si le financement le permet, mais pas sans conséquence avec un PTZ ou une TVA réduite, tous deux liés à la résidence principale.
- Négocier avec le promoteur : une résolution amiable ou une reprise du lot n'est jamais un droit, mais la question peut être posée.
- Adapter le financement : si la difficulté est budgétaire, un allongement du différé ou une renégociation des modalités peut suffire. Notre page crédit pour achat en VEFA présente les leviers possibles.
Si la revente est motivée par un chantier qui s'éternise, lisez d'abord notre article sur le retard de livraison : des recours existent contre le promoteur.
Questions fréquentes
Peut-on revendre un appartement acheté sur plan avant d'avoir les clés ?
Paie-t-on des impôts en revendant un logement VEFA avant livraison ?
Faut-il rembourser le PTZ si l'on revend avant la livraison ?
Y a-t-il des pénalités de remboursement anticipé en cas de revente sur plan ?
Sources
- Square Habitat — Revendre un bien acheté en VEFA (11/08/2025)
- Stop-loyer — Obligations du PTZ : revente, location, transfert (16/03/2026)
- FPI — Fiche pratique TVA 5,5 % en QPV (06/02/2026)
- FPI — Observatoire du logement neuf, rapport T2 2026
- Cafpi — Indemnités de remboursement anticipé (MAJ 29/07/2026)
- Fortuneo — Qu'est-ce que les indemnités de remboursement anticipé ?
Publié le 28 octobre 2026.
Nos guides de l'immobilier neuf sont préparés à partir de sources officielles et de données de marché, puis relus par un conseiller avant publication.
 Relu par Kevin Guez, Directeur Associé · ORIAS n° 11060488